


AIで財務分析する方法|ChatGPTのDataプラグインで利益低下の原因を探る
財務分析にAIを活用すると、複数の場所に分かれた資料を整理・可視化し、利益低下や費用増加の原因を調べる手がかりを得られます。Will Forward Consultingでは、ChatGPTで利用する「Dataプラグイン」を顧客支援と自社業務で活用しています。
商品ごとの利益が下がっている。販管費が増えている。その原因を調べようとしても、必要な資料が複数のシステムやフォルダに分かれ、全体を把握しにくいことがあります。
本記事では、当社コンサルタント・中小企業診断士の三輪宜伯が、散在する財務データの可視化と、その結果から原因を調べる際の視点を紹介します。図には、架空の見本データを使用しています。
Dataプラグインとは?ChatGPTで資料の分析・グラフ作成を支援
本記事で紹介するDataプラグインは、OpenAIが提供するデータ分析用プラグイン「Data」です。公式のプラグイン一覧では「Data Analytics」として紹介されています。プラグインとは、特定の仕事を進めやすくするための拡張機能のこと。Dataプラグインでは、表や資料をもとにデータを調べ、グラフ、レポート、ダッシュボードなどにまとめられます。ダッシュボードは、複数の指標やグラフを一つの画面で確認できるものです。
分析の入口になるのは、アップロードしたファイルやスプレッドシート、接続を許可したサービスのデータなどです。「どの商品の利益が下がったか」「どの費用が増えたか」といった問いを伝え、集計・比較・可視化を進めます。参考:OpenAI公式のプラグイン一覧
| 財務分析での使い方 | 具体例 |
|---|---|
| 資料を渡す | 試算表、商品別の売上・原価明細、販管費の明細など、分析に必要な資料を用意する。 |
| 知りたいことを伝える | 「商品別に限界利益の推移を比較したい」「販管費の増加額が大きい項目を確認したい」と依頼する。 |
| 結果を確認する | 比較表やグラフ、問題点・原因・改善案の候補を確認し、根拠になった資料に戻って確かめる。 |
別々のシステムにある資料を扱う場合も、まず対象の資料を指定し、必要な接続やアクセス権を整えます。利用できる接続先や機能は環境によって異なります。
財務分析でDataプラグインとコンサルタントが担うこと
私が実務でDataプラグインに任せているのは、グラフ作成と、問題点・原因・改善案の候補を出すことです。その後、実データを確認し、AIとの壁打ちや競合調査などを通じて総合的に判断しています。
| 担当 | 実務での役割 |
|---|---|
| Dataプラグイン | 財務データの可視化、問題点・原因・改善案の候補の提示 |
| コンサルタント | 実データの確認、候補についての壁打ち、競合調査などを踏まえた総合判断 |
たとえば商品の限界利益が下がっていると分かった場合、価格交渉ができているか、原価が上がっているか、その他の費用に原因があるかを調べます。AIが挙げた原因は、実際の資料や事業の状況と照らして検討する仮説として扱います。
財務分析に必要な資料:分散したデータを目的に合わせて整理する
当社が扱うのは、複数のシステムやフォルダに分散した資料です。商品別の利益を調べる場合と、販管費の増加を調べる場合では、必要な情報の細かさが異なります。
全社の決算書や試算表で気になる変化をつかんだ後、商品や費目の明細へ掘り下げるには、対応する資料が必要です。分析に使う資料を揃える際は、次の点を確認すると比較の前提を整理できます。
- 期間:単月・累計・年度など、比較する数字の対象期間が合っているか。
- 単位と金額の扱い:円・千円・万円、税込・税抜などが混在していないか。
- 商品名・費目名:同じものが別の名前で記録されていないか。
- 集計の範囲:必要な明細が揃っているか、同じ取引を重複して数えていないか。
- 元資料との照合:AIが集計した金額は元の資料と一致しているか。差がある場合は、対象期間や除外した取引などを確認する。
これらは、AIを使う場合にも確認したいデータ整理の観点です。接続方法や取得できる資料の範囲は、利用するシステムや権限に合わせて決めます。
相談に向けて揃える資料を確認したい方は、決算書・試算表などの準備と、財務コンサルティング相談の流れもご覧ください。
商品別の利益を調べる場合の進め方の例
売上明細と原価明細に共通の商品コード・対象月を持たせ、比較する期間と変動費の範囲を揃えます。そのうえで、Dataプラグインに商品別の限界利益額・限界利益率の推移を表とグラフにまとめてもらい、低下した商品と、追加で調べたい項目を整理します。
販売数量や単価の明細があれば、「販売単価が下がった」「仕入単価が上がった」「販売構成が変わった」といった可能性を分けて検討できます。必要な明細がなければ、その時点では原因を断定せず、追加資料を確認します。これは分析手順を説明する例であり、特定の顧客の実績ではありません。
商品コードと月を揃えた後に、原価と在庫の対応を確認する
実務上の注意点として、原価明細の金額が「仕入れた金額」なのか「販売した商品に対応する原価」なのかを確認する必要があります。在庫を持つ場合、当月の仕入額と売上原価は一致しないことがあります。商品コードや対象月だけで結び付けず、在庫の増減も踏まえて売上と原価を対応させます。参考:中小機構 J-Net21「売上原価と棚卸資産の関係」
複数の明細をまとめた後は、同じ取引を何度も数えていないか、必要な取引が抜けていないかを確認し、件数と金額を元資料へ照合することが大切です。
決算書だけで、商品別の利益低下の原因は分かる?
全社の決算書だけでは、どの商品で利益が下がったのか、その理由まで確かめられるとは限りません。商品別の売上・数量・費用の明細を揃え、全社の数字とつながるかを確認します。決算書は全体の変化をつかむ入口、明細は原因を調べる材料として使い分けます。
PL・BSを可視化し、利益と財務構造を共有する
PL:売上から営業利益までを見える形にする
損益計算書(PL)は、売上から売上原価や販管費を差し引き、利益がどれだけ残るかを示します。説明図では、その関係を段階的に表しています。
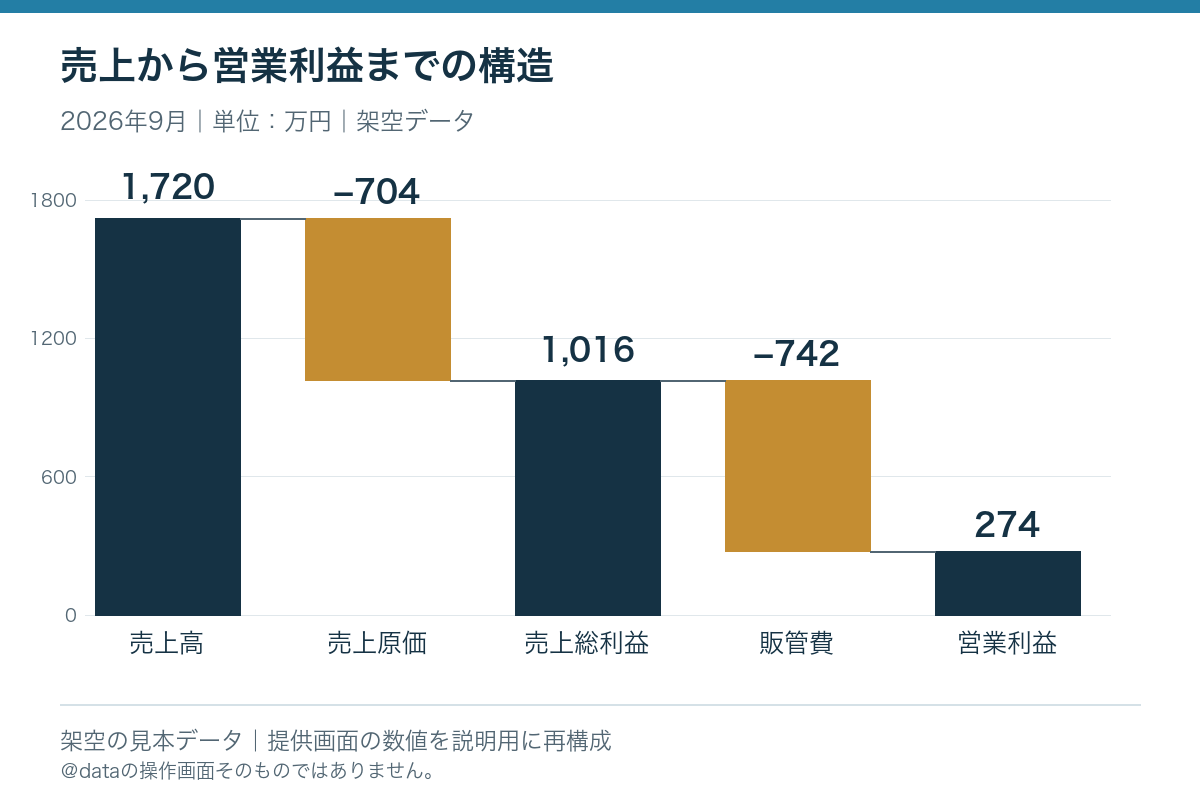
この図は全社の損益構造を説明するものです。商品ごとの限界利益や、その変化の原因を調べる際には、商品別の売上や費用の明細をあわせて確認します。
BS:資産と、負債・純資産の構成を見る
貸借対照表(BS)は、ある時点の資産・負債・純資産を示します。現預金や売掛金などの資産、借入金などの負債、資本金や蓄積した利益などからなる純資産の関係を見ます。左右を同じ尺度で図示すると、金額の関係を共有しやすくなります。
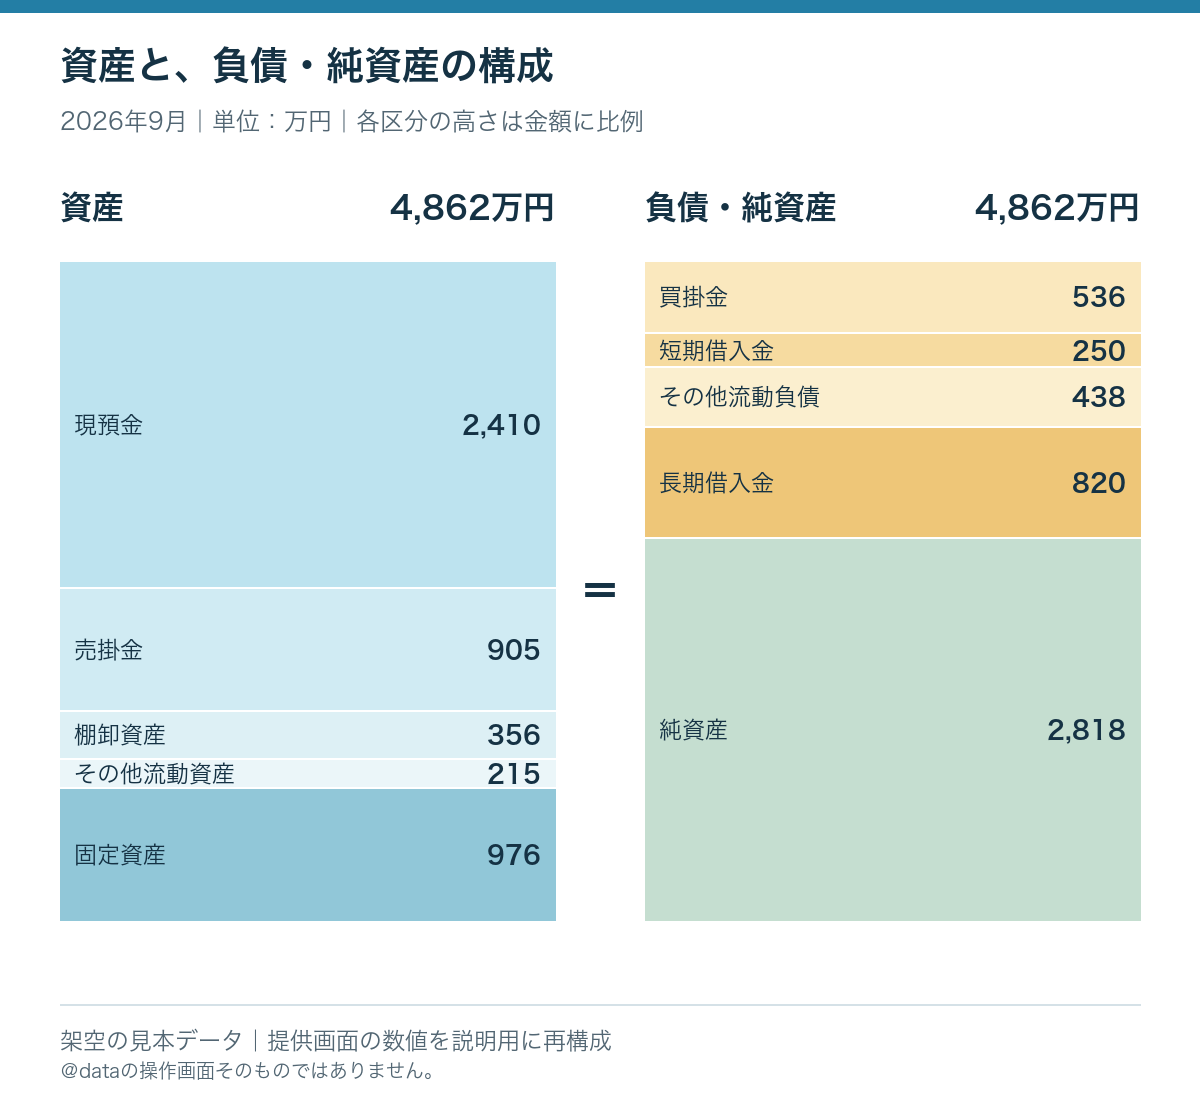
図1・図2は、実在する顧客の財務内容や、支援による改善成果を示すものではありません。
PL・BSを可視化するだけでは、今後いつ資金が不足するかまでは分かりません。資金繰りを見る場合は、売掛金の回収日、仕入代金・税金・借入返済などの支払予定を、資金繰り表で別途確認します。参考:中小機構 J-Net21「資金ショートへの対応」
現預金や売掛金の構成に加え、入金と支払いの時期も確認したい方は、月次・日次の資金繰り管理と、改善のチェックポイントをご覧ください。
商品の限界利益が下がったら、価格・原価・費用内訳を調べる
限界利益は、売上高から変動費を差し引いた金額です。商品ごとに比較する際は、どの費用を変動費に含めるかという計算の前提を揃えます。PLの売上総利益と区別し、費用の内訳から確認することが大切です。限界利益の定義と計算例:中小機構 J-Net21
売上原価と販管費は、変動費と固定費とは分類の軸が異なります。たとえば販管費に含まれる販売手数料でも、売上に応じて増減する場合があります。会社の実態に合わせて分類し、その前提をAIにも伝えることが必要です。
また、限界利益の「額」と「率」を分けて見ることも重要です。額が減っていても、単位当たりの採算ではなく、販売数量の減少が主因の場合があります。価格交渉の不足と決めつけず、数量・販売単価・単位当たりの変動費・商品構成を確認します。
私が確認するのは、主に次の観点です。
| 観点 | 調査すること |
|---|---|
| 価格交渉 | 必要な価格交渉ができているか。 |
| 原価の上昇 | 原価が上がっているか。その変化が利益にどう影響しているか。 |
| その他の費用 | 費用の内訳に、利益低下につながる変化があるか。 |
同じ「利益が下がった」という結果でも、どこに原因があるかによって、次に検討する対応は変わります。価格交渉を検討する場合も、自社の原価を把握しておくことが、根拠を整理するうえで役立ちます。参考:中小機構 J-Net21「物価高騰への対応」
販管費は項目別の増加から、調査対象を絞る
当社の分析では、販管費の個別の増加も確認します。合計額の動きを把握したうえで、どの項目が増え、その内訳がどう変わっているかを調べます。
費用を細分化して実績を把握する考え方は、中小機構の経営ハンドブックでも紹介されています。増えた費目を具体化することで、原因の確認や、対応を検討する対象を絞りやすくなります。参考:中小機構 J-Net21「コスト削減の仕方」
実務で確認したいのは、費用が増えた理由と、その支出の必要性です。単価が上がったのか、利用量や人数が増えたのか、一時的な費用なのかを調べます。前年同月や予算とも比べ、売上拡大のために必要な支出や計上時期の違いも踏まえ、増加額だけで無駄と判断しないことが大切です。
AIの候補を実データと照らし、総合的に判断する
Dataプラグインが示した問題点や改善案について、私は実データを確認したうえで壁打ちを行い、競合調査なども加えて判断しています。図に表れた変化と、その変化が起きた理由をつなげていく作業です。
たとえば、価格が論点になった場合には、自社の数字を確かめることに加え、競合がどのような条件で商品やサービスを提供しているかを調べる、といった検討が考えられます。グラフから気になる点を見つけ、資料と事業の状況で仮説を確かめる。この往復に、財務コンサルティングの視点を活かしています。
検証の際は、AIとの壁打ちで説明が整ったことと、事実が確認できたことを分けて考えます。集計範囲や計算式を確認し、根拠となる元帳・明細に戻ることが重要です。競合情報も調査日や比較条件を確かめます。IPAも、生成AIの出力を信頼できる情報源に基づいて確認する考え方を示しています。参考:IPA「ツール利用」17ページ
分析結果を計画の見直しに活かす際には、現状の資金把握から経営計画・実績比較へつなげる手順も参考になります。
財務資料をAIで扱う前に、共有範囲と設定を確認する
取引先名や個別の取引条件などを含む資料は、分析に必要な範囲を定め、社内ルールや顧客との取り決めに沿って扱うことが前提です。不要な識別情報を除く、接続するアカウントや共有先を限定するなど、実際の利用環境に合わせた確認が必要です。
個人情報を含む資料を扱う場合は、その利用目的の範囲内かを確認します。個人データがAIの学習などに使われる場合には、本人同意など必要な取扱条件の確認も欠かせません。個人情報保護委員会も、利用目的と機械学習への利用等について注意を呼びかけています。参考:個人情報保護委員会「生成AIサービスの利用に関する注意喚起等」
OpenAIの公式資料でも、データの保持・削除や利用可能な管理機能は、契約プラン、設定、機能によって異なると説明されています。ChatGPT側と、接続先システム側の双方について、アクセス権やデータの取り扱いを確認してください。出典:OpenAI「ChatGPT Work admin FAQ」
学習への利用、保存・削除、接続先への送信、共有権限は、それぞれ別の確認項目です。学習に使われない設定であっても、資料を誰がどこで扱えるかの確認は必要です。
製品に関する記述は2026年9月30日の確認内容に基づきます。本記事は当社での活用方法と、実務上の確認事項を紹介するもので、特定のプランの機能や安全性を一律に保証するものではありません。
自社の資料を、経営判断に使える形にしたい方へ
「必要な資料が複数のシステムに分かれている」「商品ごとの利益や、費用の変化をつかみたい」といった課題には、財務データの可視化と、実データに基づく原因の確認を通じて、経営課題の整理を支援します。個別のご相談は、Will Forward Consultingのお問い合わせ窓口へお寄せください。
資金の動きも把握したい方には、会計データから月次・日次の資金繰り実績表を作成するサービス「グリらく」もご案内しています。詳しい提供内容は、グリらくのサービス紹介をご覧ください。