


中小企業の原価管理にAIを使う方法|商品別採算と限界利益を可視化
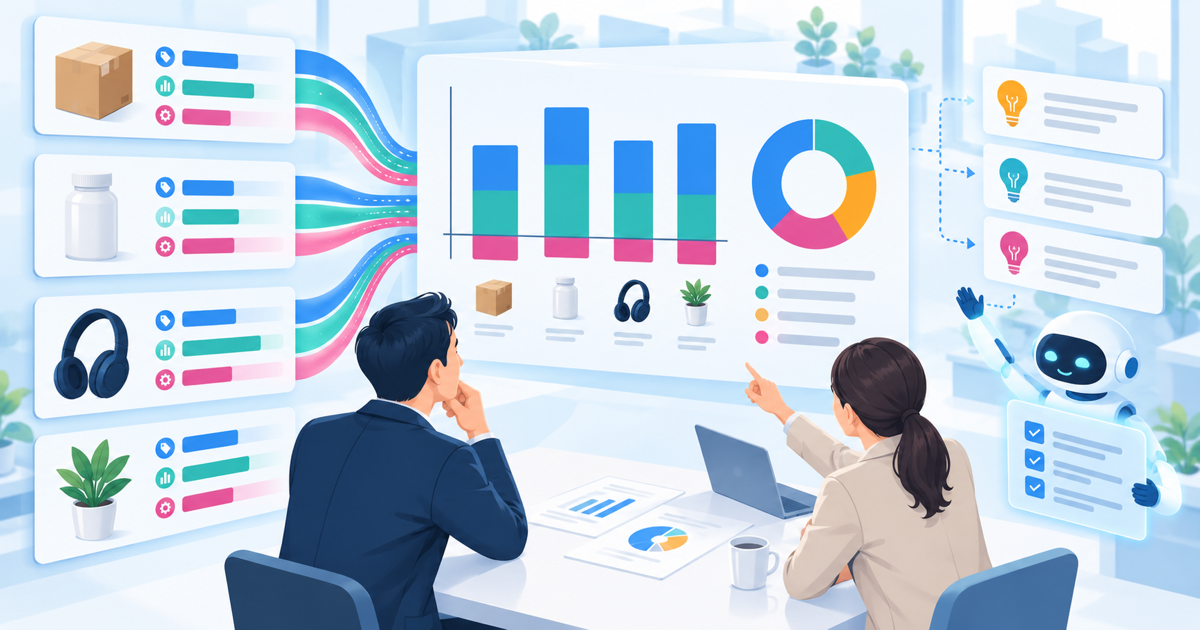
会社全体で利益が出ていても、すべての商品・顧客・部門が利益に貢献しているとは限りません。原価管理では、売上総額だけでなく、売価、数量、変動費、固定費の範囲をそろえ、どこで利益が生まれ、どこで失われているかを確認します。
Will Forward Consulting株式会社では、AIに集計や比較、原因候補の整理を任せながら、原価の範囲、配賦方法、取引条件、改善策は人が確認します。
まず「何の採算か」を決める
商品別、顧客別、部門別では、必要なデータと費用の分け方が異なります。最初に分析単位と対象期間を決め、売上と対応する費用をそろえます。
| 確認項目 | 内容 | よくあるずれ |
|---|---|---|
| 売価 | 値引き・返品後の実質単価 | 定価だけで比較する |
| 数量 | 販売・生産数量 | 期間や単位が異なる |
| 変動費 | 材料、外注、販売量に連動する費用 | 固定費と混在する |
| 直接工数 | 商品・顧客に対応する時間 | 残業や段取り替えを見落とす |
| 共通費 | 部門共通の固定費 | 配賦基準で結果が変わる |
限界利益で比較する
J-Net21は、売上高と変動費の差額を限界利益と説明しています。限界利益は固定費の回収にどれだけ貢献するかを見る指標です。ただし、実務では変動費と固定費を明確に分けにくいため、自社の実態に合う分類と前提を記録します。
限界利益が高い商品だけを残せばよいとは限りません。取引関係、生産能力、成長性、他商品の販売への影響なども人が判断します。
AIで比較する6段階
- 商品・顧客・部門など分析単位を決める。
- 売価、数量、材料費、外注費、工数などをそろえる。
- 変動費の範囲と共通費の扱いを決める。
- AIで商品別・顧客別の限界利益と比率を集計する。
- 価格、数量、単位原価、残業などの変化を分ける。
- 元データと現場事情を確認し、価格や商品構成の判断材料にする。
実務から分かること
Will Forward Consulting株式会社の実務では
ある企業の顧客・商品別採算を調べ、一部取引で年間の粗利が実質的に残らず、残業コストも発生していたことを確認しました。商品構成や生産方法を見直し、四半期で目標とした限界利益率に達した事例があります。
これは過去の一事例であり、通期利益や債務超過の解消を示すものではありません。また別の事例では、会社全体は黒字でも主力事業の赤字を別部門が補っており、商品・顧客別分析は記録時点で進行中でした。記録中の数値は簡略化された概算であり、監査済み数値ではありません。
これらの事例が示すのは、会社全体の利益だけでは改善対象を決められないという点です。AIは候補を見つける支援にはなりますが、実績や成果を自動で生むものではありません。
AIに任せること、人が判断すること
- AI:商品別集計、構成比、変化の分解、仮説候補、グラフ作成
- 人:原価範囲、配賦基準、データ照合、現場制約、取引背景
- 経営者:価格交渉、商品構成、生産方法、投資・撤退の判断
まとめ
AIを使った原価管理では、売価、数量、変動費の前提をそろえ、商品・顧客別の限界利益を比較します。結果は元データと現場へ戻って確認し、価格や商品構成を考える材料として使います。
AIで財務分析する方法、中小企業の財務DXもご覧ください。
商品・顧客別の採算を整理したい方へ
Will Forward Consulting株式会社へお問い合わせください。
参考資料
執筆者:三輪 宜伯
Will Forward Consulting株式会社 コンサルタント/中小企業診断士