2026年第1回 新事業進出・ものづくり商業サービス補助金|公募日程・対象・旧制度との違い
2026年第1回「新事業進出・ものづくり商業サービス補助金」は、革新的な新製品・新サービス、既存事業とは異なる新市場・高付加価値事業、海外市場開拓に向けた国内の輸出体制強化を支援する制度です。公募開始は6月29日、申請受付開始は9月30日、応募締切は10月30日18時です。
補助金は設備を買うこと自体が目的ではありません。新しい顧客に何を届け、売上と粗利益をどう生み、設備代・人件費・運転資金を含む資金繰りをどう回すか。事業化後に計画と実績を比べるところまで設計してこそ、投資を経営成果へつなげられます。
Will Forward Consulting株式会社では、補助金を受け取ることだけでなく、その投資が売上、粗利益、資金繰りへどう結びついたか、計画との差は何かまで確認します。本記事では、制度の目的、対象事業・経費、旧制度との違い、日程、新市場の検証、利益・資金繰り計画、実績確認の順に整理します。
補助金の目的は、新しい価値と付加価値を生む投資を後押しすること
公式資料が支援対象として示すのは、革新的な新製品・新サービスの開発、既存事業とは異なる新市場・高付加価値事業への進出、海外市場開拓に向けた国内の輸出体制強化です。単に設備を新しくする制度ではなく、自社の技術や強みを使って顧客へ新しい価値を届け、付加価値と賃金の継続的な向上につなげる事業計画が前提です。
市場開拓は、すべての中小企業が必ず行うべきものではありません。既存顧客・既存商品を深める方が合理的な会社もあります。一方で、既存市場だけでは成長余地が限られる、顧客ニーズが変わる、自社の技術やノウハウを別の顧客課題に活かせる、といった場合には、新製品・新サービスや新市場への投資が経営上の選択肢になります。
その投資には、開発費、設備費、販路開拓費に加え、売上が立つ前の人件費や運転資金も必要です。補助金は対象経費の一部を支援しますが、需要や利益を保証するものではありません。だからこそ、申請前に「誰のどの課題を解決するか」「どの価格・数量で利益が出るか」「入金までの資金をどうつなぐか」を確かめる必要があります。
どのような事業・経費が補助対象になるのか
現行制度は3枠あり、対象となる事業が異なります。まず自社の事業計画がどの枠に該当するかを判断し、その後に対象経費と会社全体の要件を確認します。
| 枠 | 対象となる事業 | 主な経費例と必須経費 |
|---|---|---|
| 革新的新製品・サービス枠 | 自社の技術力等を活かし、顧客へ新しい価値を提供する革新的な新製品・新サービスの開発 | 機械装置・システム構築費が必須。運搬、技術導入、知的財産権、外注、専門家、クラウド、原材料、広告宣伝・販売促進など |
| 新事業進出枠 | 自社にとって新しい製品・サービスであり、かつ自社にとって新しいニーズ・属性の顧客市場へ進出する事業 | 機械装置・システム構築費または建物費のいずれかが必須。これに加え、外注、クラウド、原材料、広告宣伝・販売促進など |
| グローバル枠 | 自社製品等で新たな海外販路を開拓するため、国内の製造・提供体制を強化する事業 | 機械装置・システム構築費または建物費のいずれかが必須。海外旅費、通訳・翻訳費なども対象区分に含む |
経費の名称が当てはまるだけでは、補助対象にはなりません。
応募時に計上した経費がすべて認められるわけではなく、経費区分ごとの上限や条件があります。革新的新製品・サービス枠では、単に機械・システムを導入するだけで新製品・新サービスの開発を伴わない事業は対象外です。交付決定前に補助事業に関する契約・発注等をした経費も対象外です。通常の事業運営費や単純な設備更新まで補助されると決めつけず、公募要領で事業との必要性を確認してください。
また、「対象事業に当たるか」と「申請者が共通要件を満たすか」は別の確認です。第1回では、付加価値、1人当たり給与支給総額、事業場内最低賃金、一般事業主行動計画などの要件があり、枠や特例によって追加条件・返還条件が異なります。
旧制度と現行制度を混同しない
名称が似ていますが別制度です。
新制度は、旧「中小企業新事業進出補助金」および旧「ものづくり・商業・サービス生産性向上促進補助金」とは異なります。旧新事業進出補助金は公募を終了しており、新規受付は新制度へ案内されています。対象枠、要件、補助対象経費、手続きは、申請する公募回の最新資料で確認する必要があります。
結論:何が変わったのか
- 旧「中小企業新事業進出補助金」は、新製品・新サービスと新市場への進出を一つの制度で支援していました。
- 旧「ものづくり補助金」は、革新的な新製品・新サービスの開発や海外需要の開拓と、それに必要な設備投資を支援していました。
- 現行制度は、これらに近いテーマを「革新的新製品・サービス枠」「新事業進出枠」「グローバル枠」の3枠に再編しています。ただし、旧制度の申請や採択が新制度へ自動的に引き継がれる仕組みではなく、新制度の対象条件・経費・期間・過去の採択歴に関する制限を改めて確認する必要があります。
| 比較項目 | 旧・中小企業新事業進出補助金 | 旧・ものづくり補助金 | 現行・新事業進出・ものづくり商業サービス補助金 |
|---|---|---|---|
| 主な目的 | 既存事業とは異なる新市場・高付加価値事業への進出を支援 | 革新的な新製品・新サービスの開発や海外需要開拓と、必要な設備投資を支援 | 革新的な新製品・新サービス、新事業進出、海外市場開拓を3枠で支援 |
| 対象事業 | 自社にとって新しい製品・サービスと新しい市場の両方を満たす新事業 | 革新的な新製品・新サービス開発、または海外需要開拓 | 枠ごとに異なる。新事業進出枠は、自社にとって新しい製品・サービスと新しい顧客市場の両方が必要 |
| 枠の構成 | 現行制度のような3枠構成ではない | 第23次は「製品・サービス高付加価値化枠」「グローバル枠」 | 「革新的新製品・サービス枠」「新事業進出枠」「グローバル枠」 |
| 基本要件 | 新事業売上高、付加価値、賃上げ、事業場内最低賃金など | 付加価値、賃上げ、事業場内最低賃金、一般事業主行動計画など | 付加価値、賃上げ、事業場内最低賃金、一般事業主行動計画など。枠・特例によって追加要件が異なる |
| 参照公募・現在の受付 | 第4回(2026年6月19日締切)を最後に新規公募終了。採択後の手続きは旧制度で継続 | 第23次(2026年5月8日締切)を参照。旧制度としての新規受付は終了 | 第1回を受付中。2026年10月30日18時締切 |
| 過去の申請・採択との関係 | 旧制度の採択・交付・実績報告は旧制度の手続きで進む。新制度へ自動移行するとの記載は確認できない | 旧制度の採択案件は旧制度で進む。新制度へ自動移行するとの記載は確認できない | 第1回締切日時点で、対象となる旧制度・現行制度に採択後16か月以内、または交付決定後の事業実施中である場合などは対象外。重複採択時は一つを選ぶ必要がある |
この比較は、旧新事業進出補助金第4回、旧ものづくり補助金第23次、現行制度第1回の公募要領を、2026年10月2日時点で比較したものです。公募回により要件は変わります。過去の採択歴や実施状況が今回の申請資格にどう影響するかは個別事情で異なるため、最新の公募要領を確認し、判断が難しい場合は各制度の事務局へ照会してください。
共通するのは、会社全体の経営戦略から新しい製品・サービスや市場を考え、投資、付加価値、賃上げ、事業化後の報告までつなげる点です。一方、対象となる事業、枠、補助対象経費、実施期間、過去の採択歴の扱いは現行制度のルールで判定されます。単なる名称変更として旧制度の理解を当てはめないことが重要です。
2026年第1回の公募開始・申請受付・応募締切
| 手続き | 公式日程 | 意味 |
|---|---|---|
| 公募開始 | 2026年6月29日(月) | 第1回公募要領が公開され、公募が始まった日 |
| 申請受付開始 | 2026年9月30日(水)18時 | 電子申請システムから応募申請を送信できるようになった日時 |
| 応募締切 | 2026年10月30日(金)18時厳守 | 第1回の申請期限。公募開始日・受付開始日とは別 |
2026年10月2日時点では申請受付中です。申請は電子申請システムで受け付けられます。公式サイトでは当初予定から受付開始日と締切日が変更されているため、過去の案内ではなく最新の日程を確認してください。
アンゾフの成長マトリックスで新市場の方向を整理する
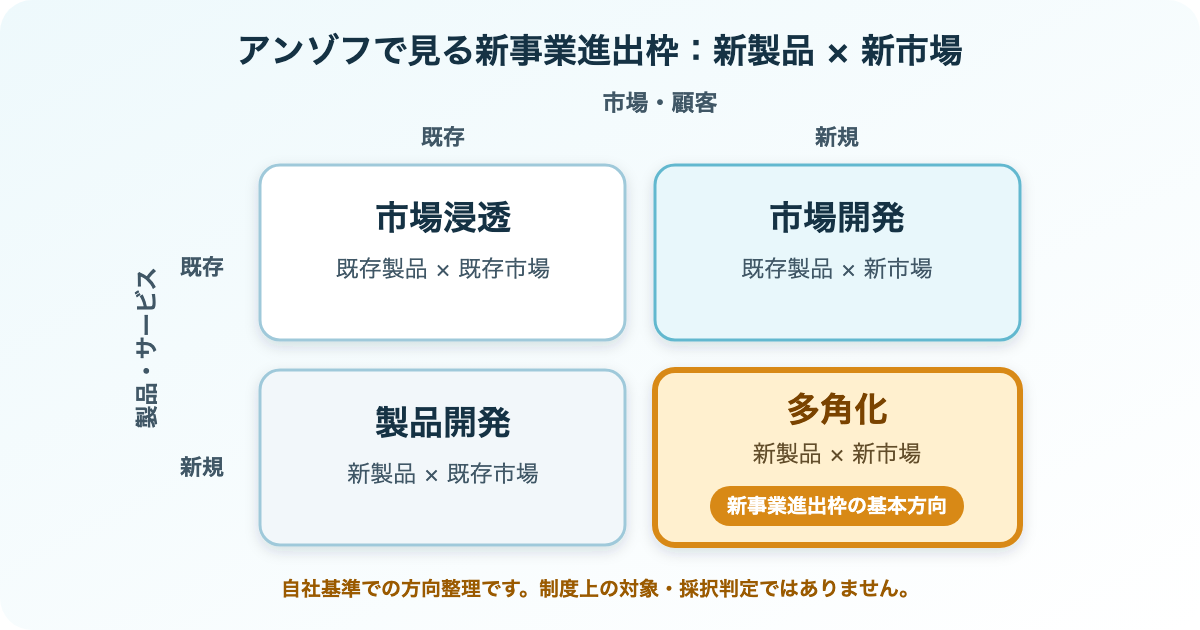
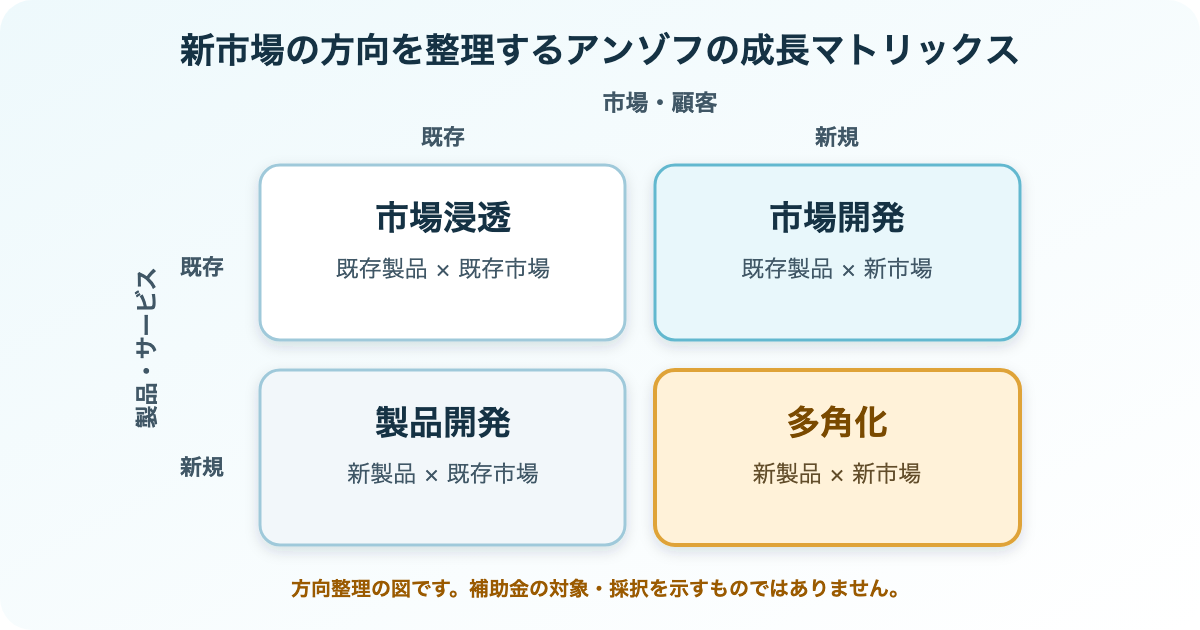
アンゾフの成長マトリックスは、製品・サービスと市場をそれぞれ既存・新規に分け、成長の方向を4つに整理するフレームワークです。J-Net21も、これは方向性を探索するためのツールであり、具体的な戦略は市場魅力度と自社の優位性構築可能性などを評価して次に決めると説明しています。
新事業進出枠で特に注意する点
同枠は、自社にとって新しい製品・商品・サービスであり、かつ、自社にとって新しいニーズ・属性を持つ顧客市場であることを求めています。アンゾフ上の「市場開発(既存製品×新市場)」だけでは、製品等の新規性が不足します。方向整理の図と、制度上の適格性確認は分けてください。
また、「自社にとって新しい市場」という対象条件と、審査で見る「社会での一般的な普及度・認知度が低い新市場性」または「高水準の高付加価値性」は同じではありません。前者を満たしたうえで、客観的な市場データ、相場価格、自社の強み、提供価値などを用いて後者を説明します。
新市場は、顧客課題・市場データ・競合・自社の強みで確かめる
新しい市場という言葉だけでは、売れる理由になりません。次の順に根拠をそろえます。
対象顧客と課題を具体化する
法人/個人、業種、利用場面、購入理由、既存顧客との違いを整理します。聞き取り、テスト販売、問い合わせなど、顧客が実際に示した反応を残します。
市場データと競合を確認する
市場規模や成長率だけでなく、競合商品、価格帯、代替手段、販売経路を確認します。出典のない市場規模や架空の伸び率は使いません。
自社の強みを提供価値へ変える
技術、顧客基盤、現場ノウハウ、供給体制など、既存事業で培った強みが、新しい顧客の課題解決へどう効くかを説明します。
販売方法と検証条件を決める
誰が、どの販路で、どの価格で売るかを決めます。見込み客数、商談数、試用数、受注数など、仮説を確かめる数字も置きます。
撤退・修正の判断条件も置く
販売単価、粗利益、継続率、必要な追加投資などを確認し、想定を下回った場合に価格・商品・販路をどう直すかを決めます。
補助対象経費ではなく、利益と資金繰りまで計画する
補助金申請では設備やシステムの金額に目が向きやすくなります。しかし経営判断に必要なのは、その投資によって生じる売上、粗利益、追加固定費、運転資金、資金回収の見通しです。
| 確認する数字 | 計画で分ける内容 | 事業化後に見ること |
|---|---|---|
| 売上 | 顧客数×購入率×単価、または数量×単価 | 単価差、数量差、顧客別・販路別の差 |
| 粗利益 | 売上-材料・外注・物流等の変動費 | 値引き、原価上昇、商品構成の影響 |
| 追加固定費 | 人件費、家賃、保守、販促、システム利用料 | 売上が遅れた場合にも支払えるか |
| 投資・資金調達 | 設備代、自己資金、借入、補助金の想定時期 | 契約・発注・支払・入金の実日付 |
| 資金回収 | 月次営業キャッシュフローと累積回収 | 回収の遅れと追加資金の必要性 |
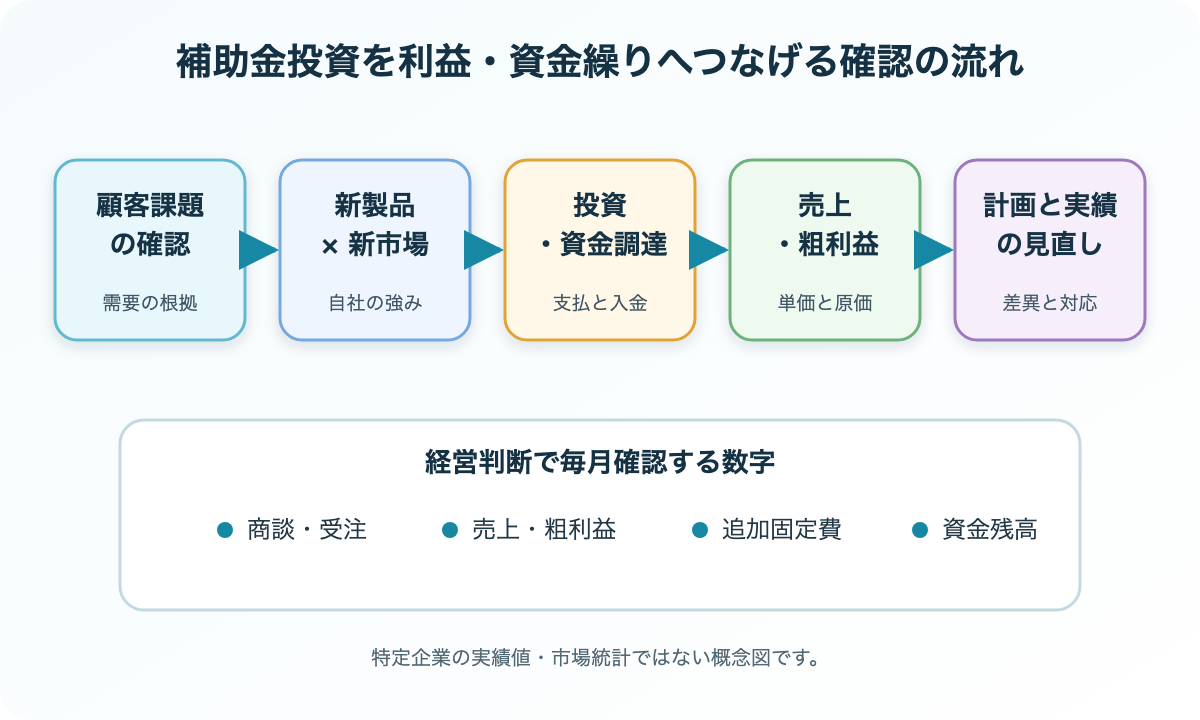
公募要領では、交付決定前に補助事業に関する契約・発注等をした経費は補助対象にならず、補助事業実施期間内に契約、納入、検収、支払いまで完了する必要があります。補助金の入金を前提に支払日を置くのではなく、自己資金・借入を含めて資金が不足しない月次計画を作ります。
資金繰り表の作り方は、資金繰り表をAIで自動化する方法、財務全体の設計は中小企業の財務DXも参考になります。
実績報告の後も、計画と実績の差を確認する
第1回公募要領では、補助事業完了年度後から計6回、事業化状況等を報告する義務が示されています。賃上げ要件等を達成できない場合に返還を求められる場合もあります。付加価値、賃上げ、事業場内最低賃金などの要件と返還条件は、最新の公募要領で個別に確認してください。
制度上の報告とは別に、社内では月次で次の差異を確認します。
- 見込み顧客数、商談数、受注数
- 売上、単価、数量、粗利益
- 材料費、外注費、人件費、販促費などの追加費用
- 設備稼働率、納期、品質、返品・手直し
- 投資支払、借入返済、補助金入金を含む資金残高
数字の変化を可視化し、元資料へ戻って原因を確かめる方法は、AIで財務分析する方法でも紹介しています。
Will Forward Consulting株式会社の補助金支援
Will Forward Consulting株式会社では、申請書や実績報告を整えるだけで区切らず、補助事業が会社全体の経営戦略とつながっているか、新市場の顧客仮説に根拠があるか、利益と資金繰りが成り立つかを確認します。事業化後も、計画と実績の差を見ながら、商品、価格、販路、費用、資金調達の見直しにつなげます。
事業計画は申請者自身で作成する必要があります。
Will Forward Consulting株式会社では、制度活用の検討、会社全体の事業計画・数値計画の整理、計画のブラッシュアップ、実行後の成果確認を支援できます。ただし、第1回公募要領は、申請者が事業計画の作成・実行・成果目標の達成に責任を持ち、事業計画を必ず申請者自身で作成するよう定めています。外部支援者による助言は認められていますが、事業計画の作成自体を申請者以外が行うことは認められていません。
これは採択や利益改善を保証するものではありません。申請者自身が事業計画の作成、実行、成果目標の達成に責任を持つ必要があります。
まとめ
新事業進出・ものづくり商業サービス補助金は、設備を買うためだけの制度ではありません。自社のありたい姿と経営戦略から、新しい顧客、新しい製品・サービス、提供価値、投資、利益、資金繰りを一つの計画につなげます。採択後は実績報告だけで終わらせず、計画と実績を比べ、事業として続けられる形へ修正することが重要です。
新市場への投資と資金計画を整理したい方へ
補助金の対象確認だけでなく、新市場の検証、利益計画、資金繰り、事業化後の実績確認まで整理したい方は、Will Forward Consulting株式会社へお問い合わせください。
執筆者:三輪 宜伯
Will Forward Consulting株式会社 コンサルタント/中小企業診断士
財務・業務改善の視点から、事業計画、投資判断、資金繰り、事業化後の実績確認を支援しています。