


資金繰り表をAIで自動化する方法|会計データの整え方と人が確認するポイント
AIを使うと、資金繰り表の集計、月ごとの整理、表やグラフの作成を効率化できます。ただし、決算書や仕訳データだけでは、将来の資金繰りは完成しません。売掛金の入金予定日、買掛金の支払日、融資実行日、税金の納付日などを加え、実際の取引と合っているかを人が確認する必要があります。
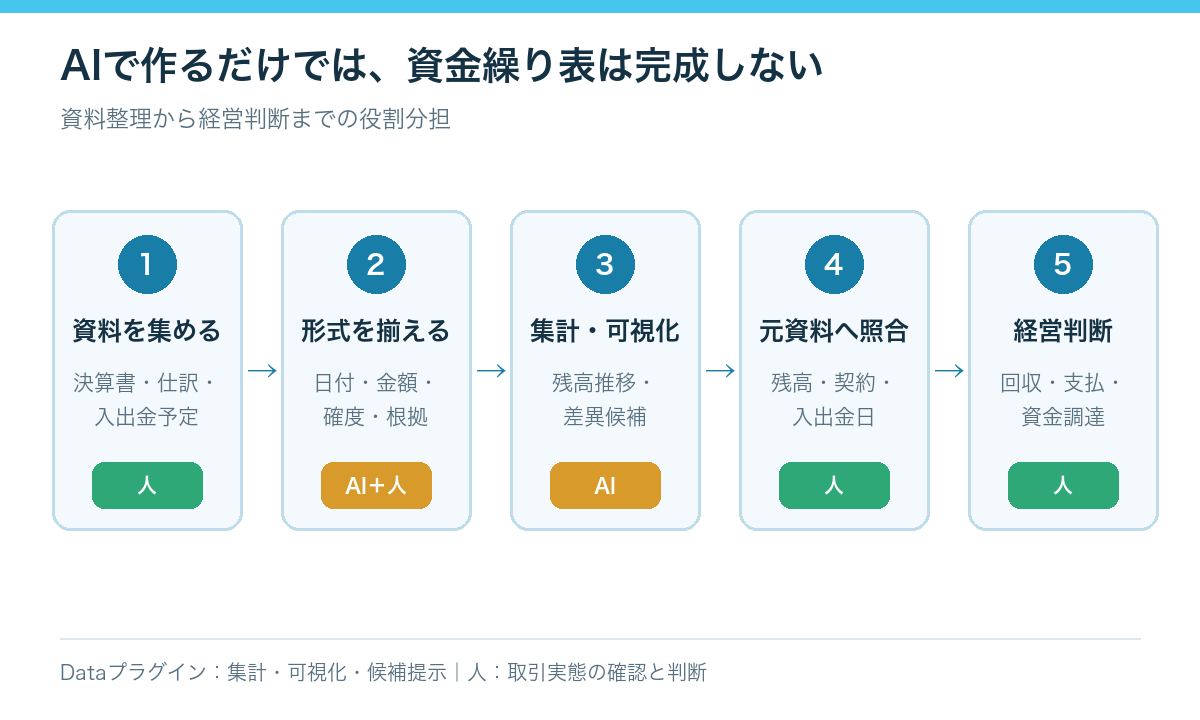
Will Forward Consultingでは、ChatGPTのDataプラグインを顧客支援と自社業務で使用しています。AIにはグラフ作成に加えて、問題点・原因・改善案の候補を出させます。その後、私が実データを確認し、AIとの壁打ちや競合調査などを加えて総合的に判断しています。
この記事では、資金繰り表のどこまでをAIで効率化できるか、どの資料が必要か、人が何を確認すべきかを説明します。
資金繰り表のAI自動化でできること
資金繰り表は、一定期間の現金の入りと出を並べ、将来の預金残高を確認する表です。AIを使う場合は、次の作業を支援させることができます。
- CSVや表計算ファイルの列名・日付・金額の整理
- 入金と支払いの月別・日別集計
- 実績、確定予定、見込みの区分
- 資金残高の推移表やグラフの作成
- 残高が大きく減る月や日の抽出
- 前月予測と実績の差異候補の整理
一方で、AIが表を作成したことと、数字が正しいことは同じではありません。元の資料に誤りや不足があれば、出力した表にも反映されます。OpenAIのデータ分析に関する公式資料でも、構造化されたデータには明確な列名を付け、一行を一件の記録にし、分析結果のコード・出力・前提を確認することが案内されています。
Dataプラグインを使った財務分析と、人が原因を検証する流れは、AIで財務分析する方法でも解説しています。
決算書や月次収支だけでは資金繰りが分からない理由
損益計算書は、売上や費用がいつ発生したかを表します。資金繰り表は、現金が実際にいつ入出金されるかを表します。
たとえば9月に100万円を売り上げても、入金が11月なら、9月の利益と11月の資金収入として別々に考えます。設備を購入した場合も、支出は発生しますが、会計上は取得時に全額を費用にせず、減価償却することがあります。借入金の元金返済は現金が出ていくものの、損益計算書の費用にはなりません。
| 決算書・月次収支 | 資金繰り表 |
|---|---|
| 売上・費用が発生した時期を見る | 現金の入出金日を見る |
| 利益が出ているかを確認する | 支払後に現金が残るかを確認する |
| 減価償却費など、現金支出を伴わない費用を含む | 借入元金返済など、費用にならない支出を含む |
したがって、決算書、月次収支、仕訳帳は重要な出発点ですが、それだけで将来の資金残高を計算することはできません。
資金繰り表を作るために必要な資料
当社では、既存の決算書、月次収支、記帳内容を確認します。そのうえで、少なくとも次の情報を集めます。
現在残高を確認する資料
- 銀行口座と手元現金の現在残高
- 会計帳簿上の現預金残高
- 口座間振替や未記帳取引
最初の残高が違っていると、それ以降の予測もすべてずれます。銀行残高と帳簿残高に差がある場合は、未記帳の振込、カード決済、口座振替、振込手数料などを確認します。
今後の入金を確認する資料
- 売掛金ごとの金額と入金予定日
- 現金売上や前受金の予定
- 融資の実行予定額と入金日
- 補助金、保険金、資産売却などの臨時収入
売掛金は、請求書に記載された期限だけで判断せず、取引先ごとの実際の入金傾向や、入金が遅れている債権も確認します。
今後の支払いを確認する資料
- 買掛金・未払金ごとの金額と支払日
- 給与、賞与、社会保険料
- 家賃、外注費、カード決済、口座振替
- 借入金の元金返済と利息
- 法人税、消費税、源泉所得税などの納付予定
- 設備投資、修繕、保険料などの臨時支出
日本政策金融公庫の資金繰り表記入例でも、決算書、試算表、総勘定元帳などから期首残高を確認し、売掛金回収、仕入・外注費、設備購入、借入・返済などの予定を月単位で記入する手順が示されています。
記帳後も人が判断する必要がある項目
会計システムやAIが仕訳候補を作っても、取引の実態を知らなければ判断できない項目があります。
| 確認すること | 判断が必要になる例 |
|---|---|
| 売上の計上時期 | 請求日、出荷日、納品日、検収日のどこで売上が成立するか |
| 費用の科目 | 仕入、外注費、消耗品費、修繕費など、どの取引に該当するか |
| 資産と費用 | 購入時に費用処理するか、固定資産として減価償却するか |
| 未払・前払 | 当月の費用か、翌月以降の費用か |
| 借入金 | 入金、元金返済、支払利息を分けているか |
| 口座間振替 | 収入・支出として二重計上していないか |
| 在庫・仕掛品 | 仕入れた金額と、販売に対応する原価を区別できているか |
| 税区分 | 税込・税抜や消費税区分が取引内容と合っているか |
国税庁の法人税基本通達は、売上を計上する引渡し日について、商品の性質や契約内容に応じた合理的な日を継続して用いることを示しています。また、販売費・一般管理費等の債務確定に関する解説では、未払費用について、債務が成立し、原因となる事実が発生し、金額を合理的に算定できることなどの条件が示されています。
これらは、AIの仕訳候補だけでは確定できません。請求書、契約書、納品・検収の状況、実際の取引目的を人が確認し、必要に応じて税理士などの専門家へ確認します。
AIで資金繰り表を作る5つの手順
1.対象期間と単位を決める
まず、月次で6か月先を見るのか、日次で直近1〜3か月を見るのかを決めます。円、千円、万円などの単位と、税込・税抜の扱いも揃えます。
2.開始残高を照合する
予測開始日の銀行残高、手元現金、帳簿残高を照合します。差があれば、原因を確認してから先へ進みます。
3.実績・確定予定・見込みを分ける
- 実績:すでに入出金が完了した金額
- 確定予定:請求書、返済予定表、納付書などで金額と日付を確認できるもの
- 見込み:売上予測など、前提によって変わるもの
すべてを同じ確度で扱うと、予測の意味が分かりにくくなります。
4.AIに集計・可視化させる
日付、取引先、入出金区分、金額、確度、根拠資料などの列を揃え、Dataプラグインへ集計条件を伝えます。「月末残高が一定額を下回る月」「前月予測との差が大きい項目」など、確認したい内容も指定します。
5.元資料と実残高へ戻って検算する
開始残高+入金-支払い=終了残高になっているかを確認します。翌月の開始残高が前月の終了残高と一致すること、口座間振替を二重に数えていないことも検算します。
架空データで見る資金繰りの変化
以下は説明用の架空データです。単位は万円です。
| 項目 | 10月 | 11月 | 12月 |
|---|---|---|---|
| 月初残高 | 500 | 570 | 385 |
| 現金売上・その他入金 | 80 | 90 | 100 |
| 売掛金回収 | 420 | 360 | 300 |
| 融資入金 | 300 | 0 | 0 |
| 入金合計 | 800 | 450 | 400 |
| 買掛金・仕入支払 | 350 | 330 | 310 |
| 給与 | 150 | 150 | 150 |
| その他経費 | 100 | 105 | 110 |
| 税金 | 80 | 0 | 150 |
| 借入返済 | 50 | 50 | 50 |
| 支払合計 | 730 | 635 | 770 |
| 月末残高 | 570 | 385 | 15 |
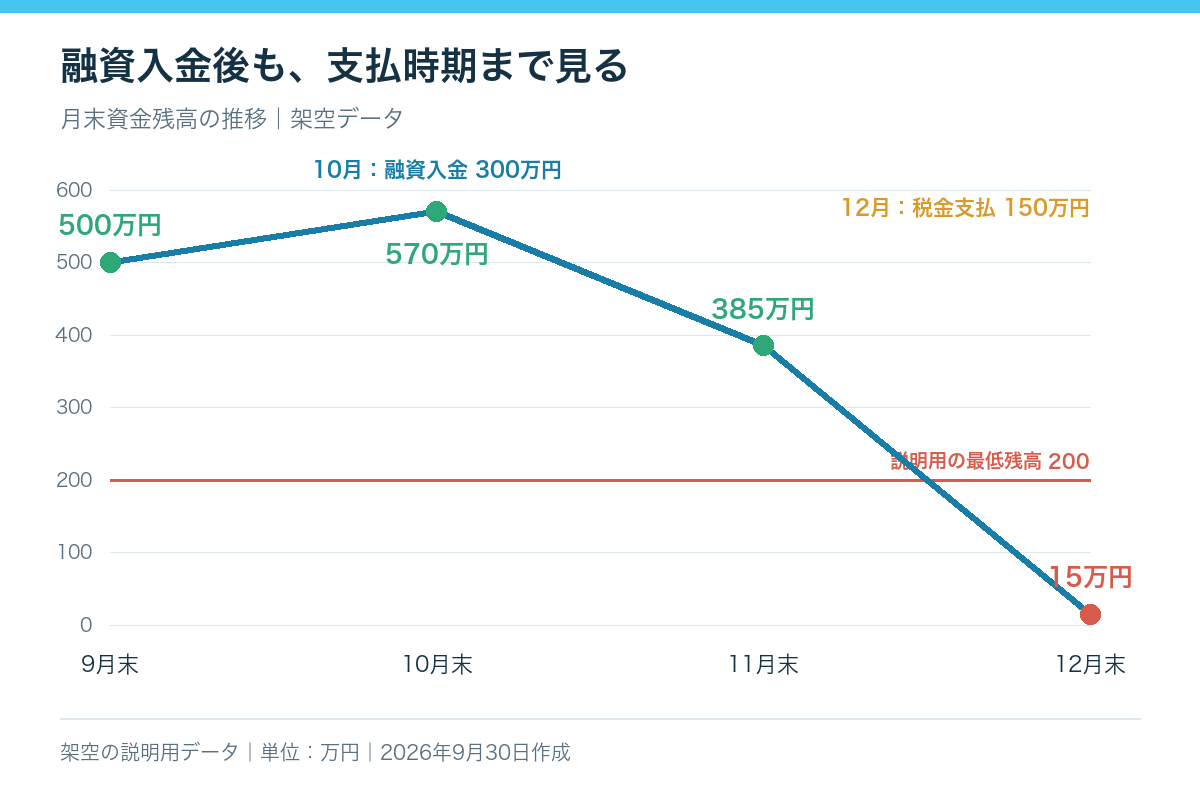
10月は融資入金により月末残高が570万円ありますが、12月には税金の支払いが重なり、15万円まで減ります。10月だけを見て「資金に余裕がある」と判断すると、12月の支払いに対応できない可能性があります。
この場合、AIには残高が急減する月を抽出させられます。その後、人が売掛金の入金可能性、税額と納付日、仕入支払、追加融資の確度などを元資料へ戻って確認します。図表だけで原因や対応を決めるものではありません。
検算式は次のとおりです。
- 10月:500+800-730=570
- 11月:570+450-635=385
- 12月:385+400-770=15
予測には標準・悲観シナリオも必要
予定どおりの入金だけで表を作ると、入金遅延や売上減少に対応できません。少なくとも、通常どおり進む標準シナリオと、主要な売掛金が遅れる悲観シナリオを比較します。
会社として下回ってはいけない最低預金残高も設定します。最低残高を下回る時期が分かれば、回収の前倒し、支払条件の相談、設備投資の時期、金融機関への相談などを早めに検討できます。ただし、どの対応を選ぶかは、取引先との関係、契約条件、事業計画を踏まえた経営判断です。
財務データをAIへ渡す前の安全確認
財務資料には、取引先名、口座情報、取引条件、個人情報が含まれることがあります。利用する製品・契約プラン・社内規程を確認し、分析に不要な識別情報を除き、共有範囲と権限を限定します。
OpenAIの事業者向けデータ管理に関する公式情報では、ChatGPT BusinessやEnterprise等の事業者向けデータは、既定ではモデルの学習に使用されないと説明されています。一方、個人向けワークスペースは設定によって扱いが異なります。学習利用の設定だけでなく、保存、削除、共有、接続先、アクセス権を別々に確認してください。
資金繰り表の作成後に行うこと
資金繰り表は、一度作って終わりではありません。実際の入出金を反映し、予測との差を確認します。
- 売掛金の入金が予定より遅れた理由
- 支払いが予測より増えた項目
- 予定していなかった支出
- 借入や税金の日付変更
- 売上予測と実際の回収額の差
差異を毎月確認することで、次回予測の前提を修正できます。AIには差異の大きい項目を抽出させ、人が取引実態と対応策を判断する。この役割分担が重要です。
資金繰りや財務データの整理を相談したい方へ
資金繰り表の作成、財務データの整理、AIを使った可視化、経営上の問題点の確認について相談したい方は、Will Forward Consulting 株式会社へご相談ください。
著者:三輪 宜伯
Will Forward Consulting 株式会社 コンサルタント/中小企業診断士
品質管理・業務改善の実務と、社内システムの構築・運用に従事。顧客支援および自社業務で、Dataプラグインを使った財務データの可視化に取り組む。AIが提示した問題点・原因・改善案の候補を実データと照合し、壁打ちや競合調査を加えて総合的に判断している。
参考資料
- 中小企業庁「月次管理表」
- 日本政策金融公庫「資金繰り表(記入例)」
- 国税庁「棚卸資産の販売に係る収益」
- 国税庁「販売費、一般管理費その他の費用における債務確定の判定」
- 国税庁「国税関係帳簿書類の電磁的記録による保存等」
- OpenAI「Data analysis with ChatGPT」
- OpenAI「Business data privacy, security, and compliance」
公的・公式資料は2026年9月30日に確認しました。本記事は一般的な情報であり、個別の会計・税務処理は取引内容や適用制度によって異なります。