


財務ダッシュボードの見方|PL・BS・資金繰りを経営判断につなげる実画面サンプル
財務ダッシュボードは、数字をきれいに並べるためではなく、変化を見つけ、追加で何を確認し、どの判断につなげるかを共有するための画面です。本記事では、Dataプラグインを利用して作成した架空データの実画面サンプルをもとに、PL・BS・資金繰り・業務フローの読み方を解説します。
サンプルの会社名、工程、財務数値はすべて説明用に作成したものです。実在する企業・個人・取引とは関係がなく、顧客の実績やAI導入による改善効果を示すものではありません。
OpenAIの公式ユースケースでは、正式名称をData Analyticsとし、データの文脈を集め、分析と検証を行い、再利用できるレポート、ダッシュボード、グラフ等を作る用途が紹介されています。本記事では、読みやすさのため「Dataプラグイン」と表記します。
実画面は閲覧用サンプルです。画面内の数値もすべて架空です。
一般的な分析手順ではなく、完成した実画面の読み方を紹介
既存記事「AIで財務分析する方法|ChatGPTのDataプラグインで利益低下の原因を探る」では、必要な資料を揃え、AIに分析させ、人が元資料へ戻って検証する手順を解説しました。
今回は、完成したダッシュボードを前にした経営者・管理者が、どこから読み、誰に何を聞き、どのような判断候補を持つかに焦点を当てます。ダッシュボードが示すのは結論ではありません。数字の変化と業務をつなぐ「共通の見取り図」として使います。
PL:売上が伸びても利益が減る変化を見る
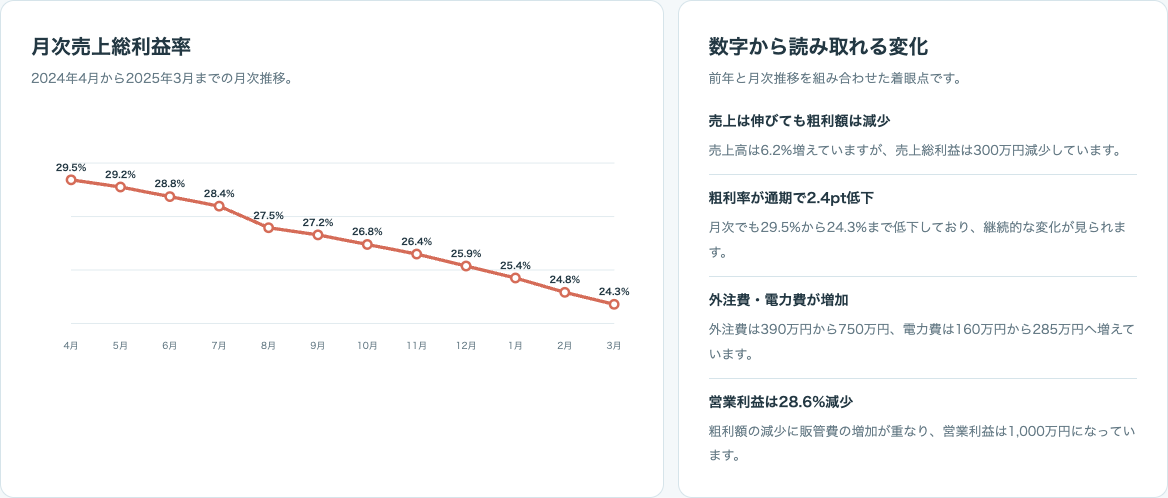
PL(損益計算書)では、売上、原価、費用、利益を前年と比較します。サンプルでは、売上高は3億8,600万円から4億1,000万円へ6.2%増えています。一方で、売上総利益は1億1,200万円から1億900万円へ300万円減り、売上総利益率は29.0%から26.6%へ2.4ポイント低下しています。営業利益も1,400万円から1,000万円へ28.6%減っています。
売上だけを見ると成長しているように見えますが、利益率と利益額を合わせると、売上増が利益増につながっていないことが分かります。さらに月次グラフでは、売上総利益率が29.5%から24.3%へ継続して低下し、外注費と電力費が増える動きも確認できます。
追加ヒアリングで確認する例
- 売上増は、数量・単価・商品構成のどれによるものか
- 外注費の増加は、特急対応、設備能力、人員不足、内外製の判断のどれが影響したか
- 電力費の増加は、単価上昇と使用量増加を分けられるか
- 売上と売上原価の対象期間、在庫の増減、計上基準はそろっているか
ヒアリングで原因を確かめた後に、価格改定、発注条件、外注基準、生産計画、設備稼働などの判断候補へ進みます。費用が増えた事実だけで「無駄」と決めず、増加の目的と得られた効果を確認することが重要です。
BS:資産と負債の構成から次の質問を決める
BS(貸借対照表)では、ある時点の資産、負債、純資産の構成を見ます。サンプルの総資産は2億6,000万円です。現金・預金4,200万円、受取手形・売掛金6,400万円、棚卸資産5,400万円に対し、短期借入金2,800万円、長期借入金7,500万円があります。
この画面だけで「在庫が多すぎる」「借入が危険」とは断定できません。業種、売上規模、回収・支払条件、在庫回転、借入返済予定を聞いて初めて意味が見えてきます。PLの粗利率低下と棚卸資産の構成を合わせて見れば、在庫の滞留、評価、材料単価、仕掛品の増加を確認する質問につなげられます。

判断候補へつなげる質問
- 売掛金の増加は売上増に伴うものか、回収遅延があるのか
- 棚卸資産は材料、仕掛品、製品のどこで増えているか
- 短期借入は運転資金か、設備資金の一部か
- 今後の借入返済と設備投資を含めても必要な現金を維持できるか
回答を確認できれば、回収条件の見直し、在庫削減の優先順位、発注単位、借入期間の組み替え、設備投資時期などを検討できます。
資金繰り:利益と現金のタイミングを分ける
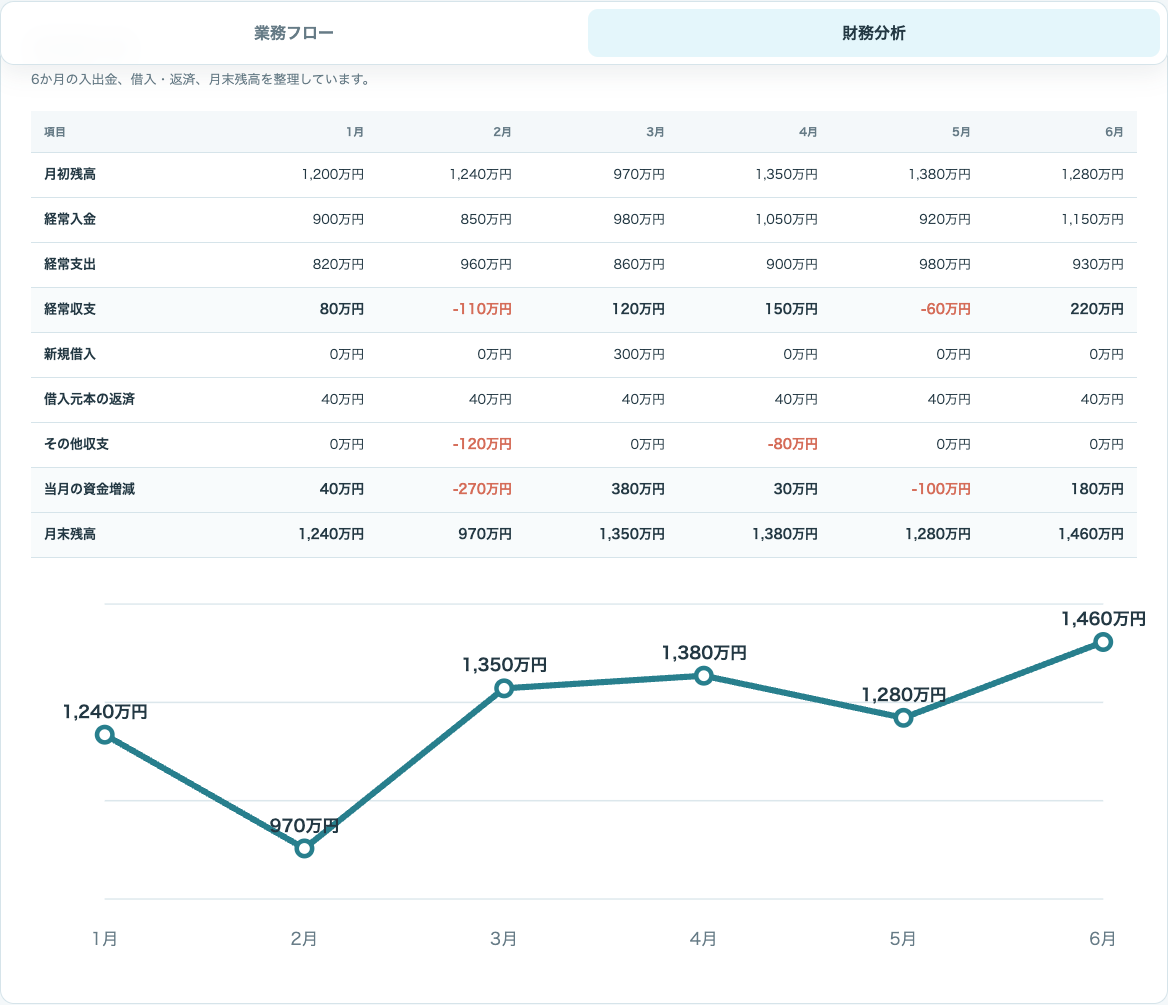
PLで利益が出ていても、売上の回収と仕入・給与・税金・返済の支払時期がずれると、現金は不足します。サンプルの資金繰り表は、月初残高、経常入出金、借入・返済、その他収支、月末残高を6か月で並べています。
2月は経常収支がマイナス110万円、その他収支がマイナス120万円となり、返済を含む当月の資金増減はマイナス270万円、月末残高は970万円まで下がります。3月は300万円の新規借入を含めて380万円増え、月末残高は1,350万円です。ここでは、残高が回復したことだけでなく、借入がなければどう推移したかを確認します。
追加で、売掛金の入金日、買掛金・外注費の支払日、税金、賞与、設備投資、借入返済予定を確認します。そのうえで最低限維持する残高を決め、入出金条件の見直しや資金調達の時期を前倒しで検討します。資金繰り予測の前提の分け方は「資金繰り予測をAIで行う方法」も参考になります。
仮格付け:点数より、不足データと前提を明確にする
サンプルには、12指標を100点満点で試算した演習用の仮評価があります。表示は60点・A4ですが、これは架空のPL・BSに、前期自己資本、減価償却費、受取利息・配当金、支払利息という4つの仮定値を加えた例です。
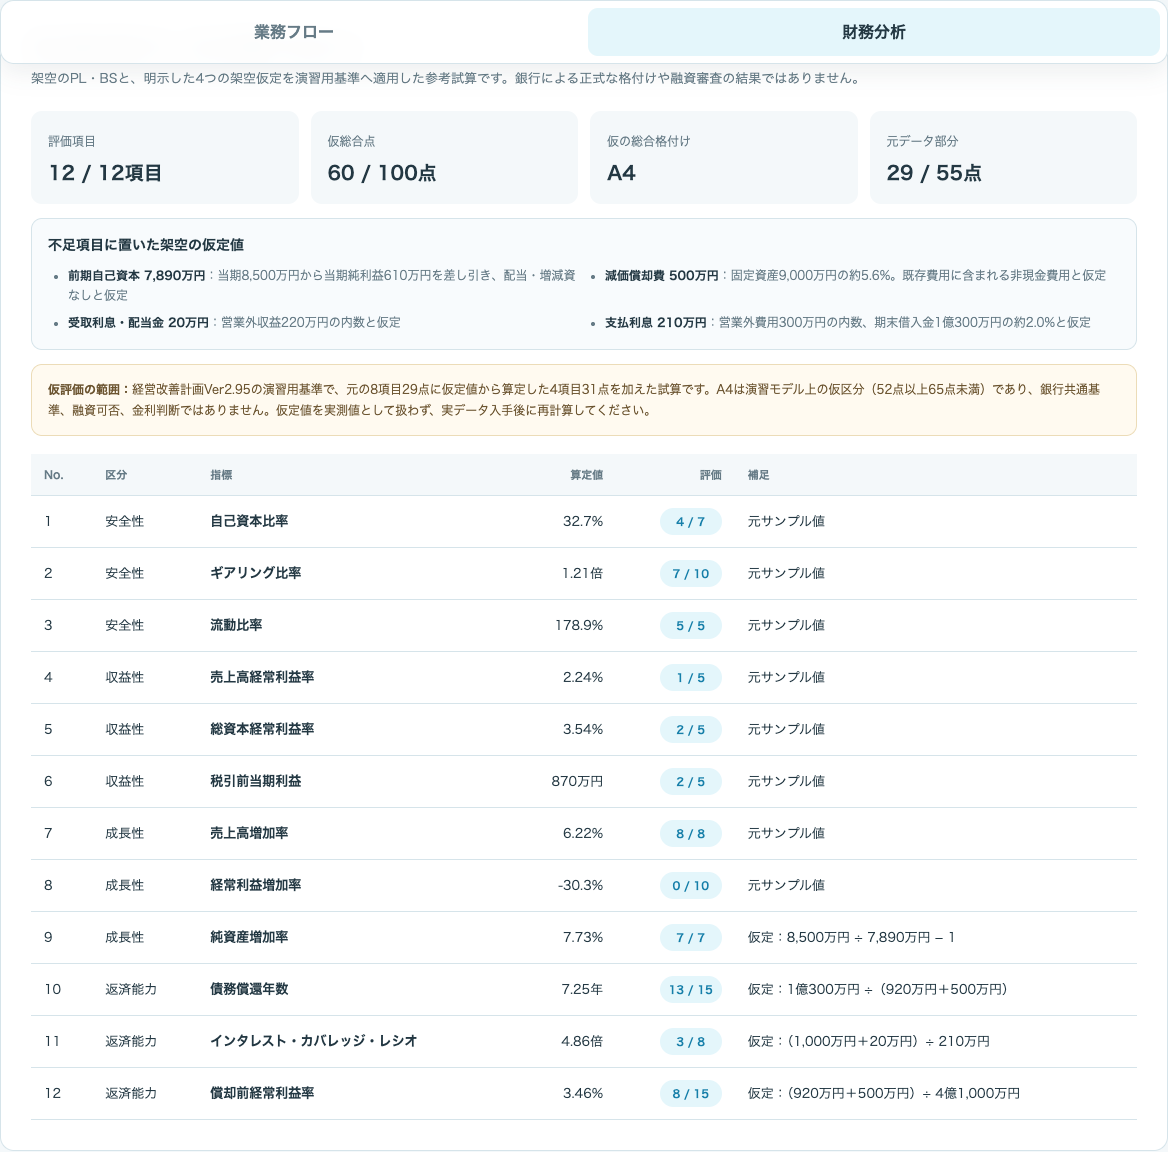
60点・A4は、銀行による正式な格付け、融資可否、金利判断を示すものではありません。
金融機関ごとに評価方法や定性情報の扱いは異なります。仮定値を実測値として扱わず、決算書、勘定科目明細、返済予定表などで必要な値を確認し、再計算する必要があります。
この画面の実務的な価値は、点数を得ることよりも「何が元資料から計算でき、何が不足しているか」を明示できることにあります。数字の出所と仮定を分けることで、経営者、経理担当者、支援者が追加資料を確認しやすくなります。
業務フロー:数字の変化を現場の工程へ戻す
財務数値は、営業、購買、製造、品質、物流、請求といった日々の業務の結果です。サンプルでは、受注から入金照合・月次管理までを8工程で表し、特急・納期変更、不適合による再加工、数量・単価差異という分岐も示しています。
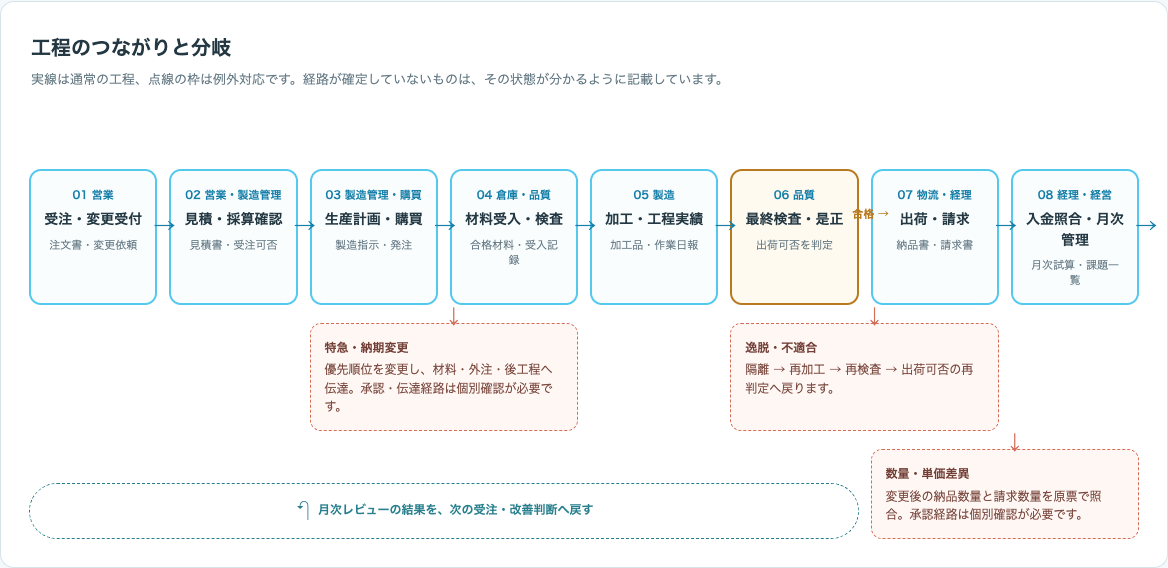
たとえば粗利率が下がった場合、単価と原価だけでなく、特急対応による外注、不適合による再加工、出荷後の数量差異、請求単価の修正なども確認対象になります。ダッシュボードで変化を見つけ、業務フローで関係する工程と担当者を特定し、記録とヒアリングで仮説を確かめます。
業務フローを財務画面と同じ場所に置くことで、「経理の数字」と「現場の仕事」を別の問題にせず、次の改善テーマを共有しやすくなります。
ダッシュボードを経営判断に使う3ステップ
- 変化を絞る
PL・BS・資金繰りから、金額と率、単月と推移、利益と現金を分けて、確認すべき変化を一つに絞ります。 - 追加ヒアリングと元資料で確かめる
数量・単価・構成、取引条件、在庫、工程、例外対応を聞き、元帳・明細・契約・作業記録へ戻ります。 - 判断、担当、期限、次回確認を決める
価格、発注、在庫、外注、回収、借入などの対応候補から、実行する内容と責任者を決め、次月の同じ指標で結果を確認します。
| 画面 | 見えること | 追加で聞くこと | 判断例 |
|---|---|---|---|
| PL・月次推移 | 売上増に対して粗利率・営業利益が低下 | 数量、単価、商品構成、外注、電力、再加工 | 価格、外注基準、生産計画 |
| BS | 売掛金・在庫・借入・純資産の構成 | 回収条件、在庫内訳、返済予定 | 回収、在庫、借入期間 |
| 資金繰り | 入出金と残高が下がる月 | 入金日、支払日、税金、賞与、投資 | 最低残高、支払条件、調達時期 |
| 業務フロー | 数字に影響する工程と例外分岐 | 特急、不適合、再加工、請求差異 | 承認、記録、再発防止 |
よくある質問
このダッシュボードは実在企業の事例ですか?
いいえ。会社、工程、財務数値はすべて説明用の架空データです。特定の顧客実績やAI活用効果を示すものではありません。
60点・A4なら融資を受けられますか?
判断できません。演習用の仮評価であり、銀行の正式格付け、融資可否、金利判断とは異なります。仮定値を実データへ置き換えたうえで、金融機関ごとの審査や定性情報を含めて判断されます。
自社のデータでも同じ画面を作れますか?
必要な資料、科目、期間、判断目的を整理すれば、同様の構成を検討できます。ただし、会社ごとに管理したい指標と業務フローは異なります。入力範囲、アクセス権、保存・共有の条件を確認し、元資料との照合工程も設けます。
自社の数字を、次の判断につながる画面にしたい方へ
Will Forward Consulting株式会社では、試算表や資金繰り資料の整理だけでなく、現場へのヒアリングと業務フローの確認を通じて、数字の変化を経営判断へつなげる方法を一緒に検討します。
「月次会議で見る指標を絞りたい」「PLと資金繰りを同じ前提で確認したい」「AIの可視化を元資料と照合できる運用にしたい」という方は、お問い合わせフォームからご相談ください。
執筆者:三輪 宜伯
Will Forward Consulting株式会社 コンサルタント/中小企業診断士
財務・業務改善の視点から、経営判断に必要な資料の整理、業務フローの可視化、AIの出力を元資料へ戻って確かめる工程づくりを支援しています。